Personalkosten sind in den meisten Unternehmen der größte Ausgabenblock – und zugleich der am schwersten kurzfristig steuerbare. Wer sie nicht strukturiert plant, steuert 40 bis 60 Prozent der Gesamtkosten ohne belastbare Datengrundlage. Genau hier setzt die Personalkostenplanung an: Sie liefert die Datengrundlage für Budgets, Forecasts und Personalentscheidungen und steht damit an der Schnittstelle zwischen HR, Controlling und Finance.
Dieser Leitfaden konzentriert sich auf die praktische Umsetzung: wer plant was, auf welcher Ebene, mit welchen Daten, in welchen Schritten und mit welchen Annahmen. Die begrifflichen Grundlagen – Definition, Bestandteile und die Abgrenzung zu Personalaufwand, Gehalts- und Bonusplanung – liefert der Glossar-Eintrag Personalkostenplanung.
Grundlagen: Mengengerüst, Ziele und Bausteine
Mengengerüst vor Wertgerüst: die Sequenz der HR-Planung
Personalkostenplanung steht selten am Anfang einer Planungskette. Sie setzt auf dem Ergebnis der Personalbedarfsplanung auf: erst das Mengengerüst (Köpfe, Stellen, Skills), dann das Wertgerüst (Kosten je Position, Bereich und Periode).
Wer diese Reihenfolge umkehrt, setzt einen Kostenrahmen ohne die dazugehörige Mengengrundlage. Sobald HR die Belegschaft realistisch durchrechnet, weicht das Ergebnis vom Budget ab, und es entstehen die typischen Brüche zwischen HR- und Finance-Sicht.
Konsequenz für die Praxis: Mengen- und Wertgerüst gehören in eine gemeinsame Datenbasis und einen abgestimmten Prozess. Nur wo HR und Finance ein gemeinsames Modell pflegen, lassen sich Soll-Ist-Abweichungen eindeutig auf Mengen- oder Preiseffekte zurückführen und Personalkosten effektiv steuern.
Ziele der Personalkostenplanung
- realistische, nachvollziehbare Budgets für Bereiche, Standorte und Kostenstellen
- Transparenz über Kostenentwicklungen und deren Treiber
- belastbare Grundlage für Forecasts und Soll-Ist-Vergleiche
- Bewertung geplanter Maßnahmen wie Einstellungswellen, Beförderungen, Tarifrunden oder Restrukturierungen
- Frühwarnsystem für finanzielle Risiken
- Verzahnung von HR-Planung, operativer Steuerung und Finanzplanung
- Compliance mit Berichtspflichten aus Entgelttransparenz und CSRD
Bausteine: Personalbasiskosten und Personalzusatzkosten
Personalkosten teilen sich in zwei Hauptblöcke. Beide gehören in jede vollständige Personalkostenplanung.
Personalbasiskosten
- Grund- und Tarifgehälter
- AT-Vergütung (außertariflich)
- Lohn- und Schichtmodelle, Akkord- und Prämienlohn
Personalzusatzkosten
- Arbeitgeberanteile zur Sozialversicherung (Renten-, Kranken-, Arbeitslosen-, Pflege- und Unfallversicherung)
- variable Vergütung: Boni, Provisionen, Zielprämien – siehe Variable Vergütung / variable Entgelte
- Zulagen und Zuschläge (Schicht, Bereitschaft, Funktion, Erschwernis)
- Sonderzahlungen wie Urlaubs- und Weihnachtsgeld sowie Jubiläumsleistungen
- betriebliche Altersversorgung (bAV)
- Sachbezüge (Dienstwagen, Mobilität, Verpflegung, Berufsbekleidung)
- Weiterbildung und Reisekosten
- Abfindungen und Rückstellungen für Restrukturierungen
Personalkostenplanung reduziert sich nie auf „Gehalt × Kopfzahl“. Nach Angaben des Statistischen Bundesamts entfallen in Deutschland rund 27 % der Arbeitskosten auf Personalzusatzkosten (Lohnnebenkosten) – ein wesentlicher Treiber für die Planungsgenauigkeit.
Lohnnebenkosten in Deutschland: Struktur und Größenordnung
Die gesetzlichen Sozialabgaben sind der größte Block der Personalzusatzkosten. Beitragssätze und Bemessungsgrenzen werden jährlich angepasst und müssen vor jedem Planungszyklus aktualisiert werden.
| Beitrag | Gesamtsatz | Arbeitgeberanteil | Bemessungsgrundlage |
|---|---|---|---|
| Rentenversicherung | 18,6 % | 9,3 % | bis Beitragsbemessungsgrenze (BBG) |
| Arbeitslosenversicherung | 2,6 % | 1,3 % | bis BBG |
| Krankenversicherung (allgemein) | 14,6 % zzgl. kassenindividueller Zusatzbeitrag | 7,3 % zzgl. halber Zusatzbeitrag | bis BBG |
| Pflegeversicherung | 3,6 % (Sachsen abweichend) | 1,8 % (Sachsen 1,3 %) | bis BBG |
| Unfallversicherung | branchenabhängig, ca. 0,5 % bis 6 % | vollständig | Bruttoentgelt bis Höchstjahresarbeitsverdienst |
| Umlagen U1, U2, U3 (Insolvenzgeldumlage) | zusammen ca. 1 % bis 3,5 % | vollständig | Bruttoentgelt |
Die Arbeitgeberbelastung aus den paritätischen Sozialversicherungszweigen liegt – ohne Unfallversicherung und Umlagen – bei rund 20 % bis 21 % des Bruttogehalts bis zur Beitragsbemessungsgrenze. Mit Unfallversicherung, Umlagen, betrieblicher Altersversorgung, Sachbezügen und Sonderzahlungen erreichen die Personalzusatzkosten in Summe rund 25 % bis 30 % der Personalbasiskosten – abhängig von Branche, Tarifbindung und Vergütungspolitik.
Zwei Effekte werden in der Planung häufig unterschätzt:
- Beitragsbemessungsgrenzen: Oberhalb der BBG steigen die Sozialabgaben nicht weiter. Bei AT- und Führungspositionen sinkt die effektive SV-Quote deutlich, was die durchschnittliche Belastung verzerrt.
- Jährliche Anpassung von BBG und Beitragssätzen: Veränderungen wirken auf die gesamte Belegschaft und müssen vor jeder Jahresplanung eingepflegt werden. Die maßgeblichen Werte veröffentlicht die Deutsche Rentenversicherung.
Stand: 2026. Beitragssätze, Bemessungsgrenzen und Umlagen werden jährlich angepasst – vor jedem Planungszyklus an der Primärquelle prüfen.
Branchenmuster der Personalkostenstruktur
Personalkostenstrukturen unterscheiden sich erheblich nach Branche, Tarifbindung und Vergütungspolitik. Best-Practice-Schemata 1:1 zu übernehmen führt häufig zu systematischen Fehleinschätzungen – etwa wenn der Sozialabgaben-Anteil in AT-lastigen Unternehmen überschätzt oder Schicht- und Zulagen in Industrie und Logistik unterschätzt werden.
| Branche | Strukturelle Besonderheit |
|---|---|
| Industrie mit Tarifbindung | Hohe Bindung an Tarifabschlüsse, Schicht- und Erschwerniszulagen, viele Beschäftigte unterhalb der Beitragsbemessungsgrenze. Tarifrunden sind der größte Planungshebel; die SV-Belastung wirkt nahezu auf die volle Bemessungsgrundlage. |
| Tech und Professional Services | Hoher AT-Anteil, signifikante variable Vergütung (Bonus, Long-Term-Incentives). Viele Positionen oberhalb der BBG, dadurch effektiv niedrigere SV-Quote. Bonus- und Equity-Komponenten müssen getrennt geführt und mit Zielerreichungs-Bandbreiten geplant werden. |
| Öffentlicher Sektor | Tarifverträge TVöD oder TV-L mit Stufenautomatik, Zusatzversorgung (z. B. VBL), Jahressonderzahlungen. Plansicherheit hoch, methodischer Spielraum gering – Steuerung erfolgt vor allem über Mengengerüst und Stellenpläne. |
| Handel, Gastronomie, Logistik | Hoher Anteil Teilzeit, geringfügig Beschäftigte und Schichtmodelle. Die Planung muss Stundenkontingente, Schichtzuschläge und hohe Fluktuationsraten abbilden – Headcount allein verzerrt die Sicht. |
Die Konsequenz für die Planungsarbeit: Die Branchen-Sicht gehört vor die Methodik. Wer den eigenen Personalkosten-Mix nicht kennt, wählt Sensitivitäten, Annahmenbandbreiten und Detaillierungsebenen tendenziell am falschen Ende.
Planungsebenen und Planungsorganisation
Ebenen der Personalkostenplanung
Personalkosten lassen sich auf drei Ebenen planen. Die Wahl der Ebene bestimmt Datenqualität, Detailtiefe und Berechtigungskonzept.
Mitarbeiterebene
Planung auf Basis individueller Beschäftigungsverhältnisse mit Grundgehalt, Zulagen, Boni, geplanten Beförderungen, Teilzeitänderungen und Austrittsterminen. Höchste Genauigkeit, hoher Datenschutzbedarf.
Stellen- und Funktionsebene
Planung über Stellen mit Gehaltsband oder Tarifstufe, ergänzt um NN-Planungen („No Names“) für offene und neu zu schaffende Positionen. Geeignet für Wachstumsszenarien und Unternehmen mit formalisiertem Stellenplan.
Kostenstellen-, Bereichs- und Gesellschaftsebene
Aggregation der Mitarbeiter- und Stellenplanung auf Berichtsstrukturen für Budget, Reporting und Konsolidierung. Pflicht für die Anbindung an die Finanzplanung.
In der Praxis kombinieren Unternehmen alle drei Ebenen: Bestand auf Mitarbeiterebene, Wachstum auf Stellenebene, Aggregation auf Kostenstellenebene.
„In meiner Erfahrung, profitiert von einer Detailplanung der Personalkosten auf Mitarbeiterebene nicht nur der HR Bereich, sondern auch der Finance Bereich. Eine gemeinsame Datenbasis und enge Zusammenarbeit ermöglichen eine aussagekräftige Abweichungsanalyse und ein einheitliches Reporting.”
Andreas Deingruber, Deputy Managing Director & Teamlead Consulting, Software4You
Planungshorizonte in der praktischen Anwendung
Operativ, mittelfristig, strategisch – die drei Horizonte sind im Glossar definiert. Für die Umsetzung entscheidend ist, welcher Horizont welche Entscheidung trägt und welche Datenqualität er voraussetzt.
| Horizont | Typische Entscheidung | Granularität | Datenstand | Owner |
|---|---|---|---|---|
| Operativ (12 Monate) | Jahresbudget, monatlicher Forecast, Gehaltsrunde | monatsgenau, Mitarbeiter- oder Stellenebene | Payroll-Ist taggenau, HCM-Stamm aktuell | HR-Controlling, Fachbereich |
| Mittelfristig (3 bis 5 Jahre) | Kapazitätsplanung, Standortentscheidungen, Mittelfristplanung | jahresgenau, Bereichs- und Funktionsebene | aggregiertes Vorjahres-Ist, Annahmenkatalog | HR-Controlling, Finance |
| Strategisch (5+ Jahre) | Workforce-Transformation, Geschäftsmodell-Wandel | szenariobasiert, aggregierte Strukturen | Trenddaten, Szenarien, Workforce-Analytics | HR-Leitung, CFO, Geschäftsführung |
Auf dem operativen Horizont ergänzt in der Praxis ein rollierender Forecast das klassische Jahresbudget: Während das Budget den Soll-Pfad fürs Geschäftsjahr vorgibt, wird der Forecast typischerweise monatlich oder quartalsweise fortgeschrieben. Der Blick nach vorne bleibt so konstant auf 12 Monate, und Ist-Abweichungen aus dem laufenden Zyklus fließen unmittelbar in die nächste Fortschreibung ein.
Die drei Horizonte arbeiten nur dann sauber zusammen, wenn sie auf derselben Strukturlogik (Kostenstellen, Funktionsfamilien, Standorte) aufsetzen und der Übergang von einem zum nächsten regelhaft erfolgt – nicht als Neuplanung. Vertiefung zu den Zeithorizonten selbst: Operative Personalplanung und Strategische Personalplanung.
Methodik und Vorgehen in der Personalkostenplanung
Methodischer Ansatz: Entscheidung statt Lehrbuch
Top-down, Bottom-up und Gegenstromverfahren sind im Glossar erklärt. Praktisch entscheidet selten die Methode an sich, sondern das Zusammenspiel aus Größenklasse, Reifegrad und Datenlage.
| Konstellation | Geeigneter Ansatz | Begründung |
|---|---|---|
| Kleines Unternehmen, einzelne Kostenstellen, Excel-Basis | Bottom-up | Detailplanung pro Person ist leistbar, Top-down-Vorgaben fehlen oder sind informell |
| Mittelständisches Unternehmen mit zentralem Controlling | Gegenstrom | HR-Controlling setzt Methodik und Rahmenannahmen, Fachbereiche planen Detail |
| Konzern mit Mehrwährungs- und Gesellschaftsstrukturen | Gegenstrom mit Top-down-Vorgabe je Gesellschaft | Konsolidierungsfähigkeit erzwingt einheitliche Vorgaben, lokale Planung sichert Realitätsnähe |
| Restrukturierung, Krise, Einstellungsstopp | Top-down dominant | Geschwindigkeit und Einheitlichkeit gehen vor Detailgenauigkeit |
| Strategische Workforce-Planung | Top-down im Szenario-Modus | Aggregatebene mit Annahmen-Spannweiten, Bottom-up auf 5+ Jahre nicht sinnvoll |
Die Wahl ist selten endgültig: Viele Unternehmen wechseln zwischen Gegenstrom (Jahresbudget) und Top-down (Forecast, Mittelfristplanung), je nach Anlass und Datenlage.
Zentrale, dezentrale und hybride Planung
Neben der methodischen Frage (Top-down, Bottom-up, Gegenstrom) entscheidet jede Organisation eine zweite, organisatorische Frage: Wer plant die Personalkosten? Die Antwort hängt von Größe, Organisationsform, Reifegrad des Controllings und der Datenarchitektur ab.
| Modell | Planungsverantwortung | Typische Stärken | Typische Risiken |
|---|---|---|---|
| Zentral | HR-Controlling, Finance | konsistente Annahmen, schnelle Konsolidierung, klare Governance, einheitliches Reporting | geringe Akzeptanz im Fachbereich, Distanz zur operativen Realität, späte Korrekturen |
| Dezentral | Kostenstellen- und Bereichsverantwortliche | Realitätsnähe, Ownership im Fachbereich, granulare Annahmen | heterogene Annahmen, hoher Konsolidierungs- und Plausibilisierungsaufwand, Tendenz zur Überplanung |
| Hybrid | Fachbereich plant, HR-Controlling konsolidiert und challenged | verbindet Realitätsnähe mit methodischer Konsistenz, klare Rollen, iterative Abstimmung | höhere Anforderungen an Prozess, Datenmodell und Tooling, längere Planungszyklen |
Die organisatorische und die methodische Achse korrespondieren, sind aber nicht identisch: Eine zentrale Planung kann methodisch Top-down oder Gegenstrom sein, eine dezentrale Planung typischerweise Bottom-up oder Gegenstrom. Hybride Modelle setzen fast immer auf das Gegenstromverfahren.
In der Praxis dominiert in mittelständischen und großen Unternehmen das hybride Modell: Fachbereiche planen Mengengerüst und operative Annahmen, HR-Controlling verantwortet Methodik, Wertgerüst und Konsolidierung, Finance integriert das Ergebnis in GuV und Mittelfristplanung. Voraussetzung ist eine gemeinsame Datenbasis – andernfalls entstehen genau die Brüche, die hybride Planung eigentlich vermeiden soll.
Vorgehen in sechs Schritten
1. Zielbild und Planungsrahmen festlegen
Planungszeitraum, Granularität, Szenarien, Verantwortlichkeiten und Meilensteine definieren. Ergebnis: ein dokumentiertes Planungs-Setup, das für alle Beteiligten verbindlich ist.
2. Datenbasis aufbauen
Import und Bereinigung von Payroll-, Stamm- und Stellendaten. Konsistente Strukturen für Kostenstellen, Standorte und Gesellschaften. Versionierung der Stichtage.
3. Planungslogik und Annahmen definieren
Annahmen zu Tariferhöhungen, AT-Anpassungen, Boni, Fluktuation, Sozialversicherungssätzen und Wechselkursen explizit dokumentieren. Annahmen sind der Hebel mit der größten Planwirkung – Transparenz ist hier entscheidend.
4. Mengen- und Wertgerüst verknüpfen
Ergebnisse der Personalbedarfsplanung (Headcount, FTE / Vollzeitäquivalent, Skills) mit dem Wertgerüst aus Gehaltsplanung, Bonusplanung und Lohnnebenkosten verknüpfen.
5. Szenarien bilden und vergleichen
Mindestens drei Szenarien plus Sensitivitäten. Typische Sets: Baseline, Wachstum, Kostensenkung, Restrukturierung, Tarifrunde. Vertiefung im Abschnitt „Szenarien und What-if-Analysen“.
6. Abweichungsanalyse und Nachsteuerung
Regelmäßiger Soll-Ist-Vergleich, strukturierte Abweichungsanalyse und rollierender Forecast. Ursachenkategorien (Preis, Menge, Mix, Timing) trennen statt nur Summen zu vergleichen.
Datengrundlagen
Eine belastbare Personalkostenplanung speist sich aus mehreren Datenquellen:
- Payroll / Lohnabrechnung: Ist-Daten zu Gehältern, Sonderzahlungen und Sozialabgaben.
- HCM / Stammdaten: Beschäftigungsverhältnisse, Funktion, Standort, Eintritts- und Austrittsdaten, Teilzeitfaktoren.
- Tarifsystem: Tarifverträge, Eingruppierungen, Stufenautomatik, Tarifrunden.
- Stellenplan: besetzte und unbesetzte Stellen, Planstellen, NN-Positionen.
- Sozialversicherung: jährlich aktualisierte Beitragssätze und Beitragsbemessungsgrenzen.
- Annahmen: Inflations- und Tariferhöhungsannahmen, Fluktuationsraten, Wechselkurse.
Die Qualität der Planung steigt und fällt mit der Konsistenz dieser Quellen. Brüche zwischen Payroll und HCM sind in der Praxis der häufigste Grund für nicht erklärbare Abweichungen.
Annahmenkatalog: Treiber, Bandbreiten und Verantwortlichkeiten
Annahmen sind der Hebel mit der größten Planwirkung. Werden sie nicht explizit dokumentiert, lassen sich Planabweichungen nicht mehr sauber auf Ursachen zurückführen. Ein strukturierter Annahmenkatalog ordnet jede Annahme einer Quelle, einer Bandbreite, einem Wirkungshebel und einem Owner zu.
| Annahme | Typische Bandbreite | Quelle | Wirkungshebel | Owner |
|---|---|---|---|---|
| Tariferhöhung | +2 % bis +5 % p. a. | Tarifabschluss, WSI-Tarifarchiv, BDA | hoch | HR-Controlling |
| AT-Anpassung | +1,5 % bis +3,5 % p. a. | Vergütungspolitik, Marktdaten | mittel | HR / Total Rewards |
| Bonus-Zielerreichung | 80 % bis 110 % | Vorjahres-Ist, Zielvereinbarungen | mittel bis hoch | HR und Fachbereich |
| SV-Beitragssätze und Bemessungsgrenzen | gesetzlich | Deutsche Rentenversicherung, BMAS | mittel | HR-Controlling |
| Fluktuationsrate | 5 % bis 20 % p. a. | Vorjahres-Ist, Branchen-Benchmarks | hoch | HR und Fachbereich |
| Krankenstand | 4 % bis 8 % | Vorjahres-Ist, Reports der Krankenkassen | niedrig bis mittel | HR |
| Vakanzdauer / Time-to-Hire | 60 bis 180 Tage | Recruiting-KPIs | hoch (Mengeneffekt) | Talent Acquisition |
| Wechselkurse | EZB-Referenzkurs | Europäische Zentralbank | mittel (international) | Finance |
| Inflation / Preisanpassungen | +2 % bis +4 % p. a. | Deutsche Bundesbank, EZB, Destatis | mittel | Finance |
| bAV-Zuschuss | gesetzlicher Pflichtzuschuss plus freiwillige Komponente | BetrAVG, Vergütungspolitik | niedrig bis mittel | HR |
Der Annahmenkatalog gehört in die Planungsdokumentation und wird vor jedem Planungszyklus aktualisiert. Jede Änderung sollte mit Datum, Quelle und Verantwortlichkeit versioniert werden – das ist die Voraussetzung für eine belastbare Abweichungsanalyse.
Stakeholder und Rollenverteilung
Personalkostenplanung ist kein HR-Solo. Sie funktioniert nur im Zusammenspiel.
| Rolle | Verantwortung |
|---|---|
| HR / People | Mengengerüst, Stellenplan, Vergütungspolitik, Fluktuationsannahmen |
| HR-Controlling | Methodik, Wertgerüst, Konsolidierung, Reporting |
| Finance / Controlling | Integration in GuV, Budget, Liquidität, Konzernkonsolidierung |
| Fachbereich | operative Planung, Bedarfsmeldung, Bewertung von Annahmen |
| Geschäftsführung / CFO | Vorgaben, Zielbild, Entscheidungen zu Szenarien |
| Betriebsrat | Information und Beratung nach BetrVG § 92 |
In mittelständischen Unternehmen wird die Rolle „HR-Controlling“ häufig nicht explizit besetzt. Genau diese Lücke führt zu uneinheitlichen Definitionen, doppelten Datenständen und schwer auflösbaren Planabweichungen.
Kennzahlen, Treiber und Szenarien
Kennzahlen der Personalkostenplanung
Personalkostenplanung produziert nicht nur Plandaten, sondern auch Steuerungsgrößen. Die wichtigsten:
- Personalkostenquote: Personalkosten / Umsatz oder Personalkosten / Gesamtkosten. Indikator für die Personalkostenintensität des Geschäftsmodells.
- Ø Personalkosten je FTE / Vollzeitäquivalent: mittlere Kosten pro Vollzeitäquivalent. Grundlage für Benchmarking und Mix-Analysen.
- Personalkostenintensität: Personalkosten je Output-Einheit (z. B. je produzierter Einheit oder je betreutem Kunden).
- Lohnnebenkostenquote: Personalzusatzkosten / Personalbasiskosten. Sensitivität gegenüber Sozialabgaben und Tarifänderungen.
- Planabweichung: (Ist − Plan) / Plan × 100. Standardgröße in der Abweichungsanalyse.
- Personalkostenwachstumsrate: Veränderung der Personalkosten gegenüber dem Vorjahr in Prozent.
- Headcount Bridge: grafische Brücke vom Anfangs- zum Endbestand mit Zugängen, Abgängen und Strukturveränderungen.
Beispiel einer Headcount Bridge
Die Headcount Bridge folgt der Wasserfall-Logik: Statt nur Anfangs- und Endbestand gegenüberzustellen, wird die Veränderung in einzelne Effekte zerlegt – Eintritte, Austritte, Beförderungen, Tariferhöhungen, Strukturveränderungen. Jeder Effekt wird sowohl in FTE als auch in Euro ausgewiesen, sodass Mengen- und Preiseffekte trennbar bleiben. In der Visualisierung wirkt die Bridge wie ein Wasserfall: Vom Anfangsbestand steigen oder fallen die Säulen über die einzelnen Effekte schrittweise zum Endbestand.
| Position | FTE | Personalkosten |
|---|---|---|
| Anfangsbestand 01.01. | 1.000 | 65,0 Mio. € |
| Eintritte | +80 | +4,8 Mio. € |
| Austritte | − 65 | − 4,1 Mio. € |
| Beförderungen und Höhergruppierungen | ± 0 | +0,4 Mio. € |
| Tariferhöhung 3 % | ± 0 | +1,9 Mio. € |
| Strukturveränderung (Reorganisation) | − 10 | − 0,7 Mio. € |
| Endbestand 31.12. | 1.005 | 67,3 Mio. € |
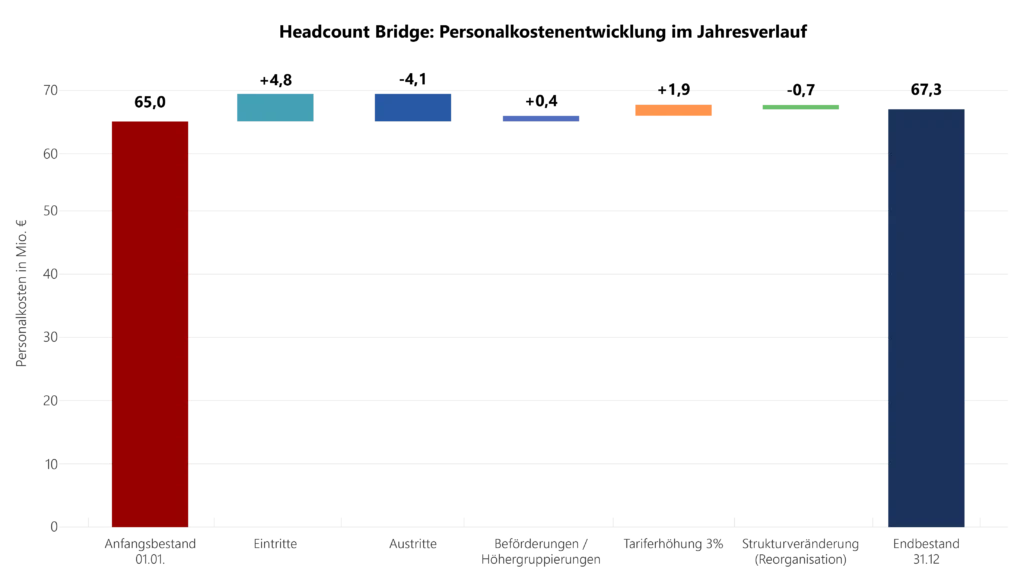
Die Brücke zeigt drei Erkenntnisse, die in einer reinen Summenbetrachtung verloren gehen: Der FTE-Anstieg ist gering (+0,5 %), die Personalkosten steigen jedoch um 3,5 % – getrieben vor allem durch Tariferhöhung und den Mix aus Ein- und Austritten. Die Trennung dieser Effekte ist Grundlage jeder belastbaren Abweichungsanalyse.
Welche Kennzahlen tatsächlich gesteuert werden, hängt von Branche, Reifegrad und Strategie ab. Eine fokussierte Auswahl ist meist sinnvoller als ein 40-Kennzahlen-Cockpit, das niemand liest.
Faktoren der Personalkostenentwicklung
Personalkosten verändern sich entlang zweier Achsen: über den Preis je Position (Wertgerüst) und über die Zahl der Beschäftigten (Mengengerüst). Wer Kostenveränderungen erklären will, sortiert die Treiber nach genau diesen beiden Achsen – plus den externen Rahmenbedingungen.
- Preisseite (Wertgerüst): Tariferhöhungen und AT-Anpassungen, Arbeitgeberanteile zur Sozialversicherung samt Beitragsbemessungsgrenzen, Inflationsausgleich und variable Vergütung über die Bonus-Zielerreichung.
- Mengenseite (Mengengerüst): Veränderungen bei Headcount und FTE, Fluktuation und Vakanzdauer sowie Mix-Effekte – etwa eine Verschiebung von Tarif- zu AT-Stellen oder von Teilzeit zu Vollzeit.
- Externe Rahmenbedingungen: gesetzliche und regulatorische Änderungen, bei internationaler Aufstellung zusätzlich Wechselkurse.
Welcher Hebel im konkreten Planungsjahr dominiert, macht die Sensitivitätsanalyse sichtbar – und die Headcount Bridge zeigt die realisierten Effekte im Rückblick: Jeder Balken entspricht einem dieser Treiber.
Szenarien und What-if-Analysen
Szenarien machen aus einem Plan ein Steuerungsinstrument. Die Szenarioplanung / What-if-Analyse beantwortet Fragen wie:
- Was passiert mit dem Budget bei einer Tarifrunde von +3,5 %?
- Wie verändert sich der Personalaufwand, wenn offene Stellen sechs Monate später besetzt werden?
- Welche Effekte hat ein Einstellungsstopp über zwei Quartale?
- Wie wirkt sich ein gezielter Personalabbau in einem Bereich aus?
Typische Szenario-Sets:
- Baseline: geplante Maßnahmen ohne Sonderereignisse
- Wachstum: zusätzliche Headcounts in Vertrieb, Produktion oder Tech
- Kostensenkung: Einstellungsstopp, Verzicht auf variable Bestandteile
- Restrukturierung: gezielter Abbau, Abfindungen, Rückstellungen
- Tarifrunde: Bandbreite +2 % bis +5 % Grundgehalt
Szenarien sind dann belastbar, wenn sie auf der gleichen Planungslogik aufsetzen und sich unmittelbar in GuV-Effekte übersetzen lassen.
Sensitivitätsanalyse: Welche Annahme bewegt welchen Hebel?
Sensitivitäten machen sichtbar, welche Annahmen tatsächlich planungsrelevant sind und welche nur Rauschen erzeugen. Beispielrechnung auf Basis des Praxisfalls (1.000 Mitarbeitende, 65 Mio. € Personalkosten, davon rund 50 Mio. € Personalbasiskosten):
| Veränderung der Annahme | Effekt auf Personalkosten p. a. | Effekt in Prozent |
|---|---|---|
| +1 Prozentpunkt Tariferhöhung auf Personalbasiskosten | ca. +500 k€ | ca. +0,8 % |
| +10 Prozentpunkte Bonus-Zielerreichung bei 8 % Bonusquote | ca. +400 k€ | ca. +0,6 % |
| +5 Prozentpunkte Fluktuation bei drei Monaten Wiederbesetzungslücke | − ca. 650 k€ Personalkosten, + ca. 250 k€ Rekrutierungs- und Onboarding-Kosten | per Saldo ca. − 0,6 %, Output-Risiko nicht eingerechnet |
| +30 Tage Vakanzdauer auf 50 offene Stellen | − ca. 350 k€ (Vakanzlücke), Output-Risiko | − ca. 0,5 % |
| +1 Prozentpunkt Arbeitgeber-SV-Belastung | ca. +500 k€ | ca. +0,8 % |
| +1 % Inflationsausgleich auf gesamte Personalkosten | ca. +650 k€ | ca. +1,0 % |
Die Rechnung zeigt zwei Muster: Tariferhöhung, SV-Belastung und Inflationsausgleich wirken auf die volle Bemessungsgrundlage und sind die größten Hebel. Fluktuation und Vakanzdauer wirken über das Mengengerüst und müssen gemeinsam mit Output- und Folgekosteneffekten betrachtet werden – sonst entsteht der Trugschluss, dass unbesetzte Stellen die Personalkosten dauerhaft senken.
Regulierung und Controlling-Integration
Implikationen aus Regulierung und Berichtspflichten
Die einschlägigen Normen – BetrVG § 92, HGB § 275/285, EU-Entgelttransparenzrichtlinie 2023/970, CSRD/ESRS S1 – sind im Glossar zusammengefasst. Für die Planungsarbeit zählt, was konkret in Datenmodell, Prozess und Reporting folgt.
| Anforderung | Implikation für die Personalkostenplanung |
|---|---|
| Information und Beratung des Betriebsrats (BetrVG § 92) | Plandaten müssen aussagekräftig dokumentiert vorliegen: Annahmen, Bandbreiten, Stellen- und Bereichsstruktur. Versionierung ist Pflicht, nicht Komfort. |
| Personalaufwand in GuV und Anhang (HGB § 275/285) | Planungsstruktur muss zur Aufwandsgliederung (Löhne und Gehälter; soziale Abgaben und Aufwendungen für Altersversorgung) überleitbar sein. Strukturbrüche zwischen Planung und Buchhaltung verhindern Soll-Ist-Vergleiche. |
| Gender-Pay-Gap-Bericht (EU 2023/970) | Vergütungsstrukturen müssen so granular geplant werden, dass Lücken erklärbar sind – nach Funktion, Erfahrungslevel und Arbeitswert. Aggregierte Durchschnittsgehälter reichen nicht. |
| Nachhaltigkeitsbericht (CSRD/ESRS S1) | Personalkostendaten und Beschäftigtenstruktur werden Teil der Lageberichterstattung. Konsistenz zwischen HR-Reporting, Personalkostenplanung und Nachhaltigkeitsbericht ist erforderlich – idealerweise aus einer Datenbasis. |
In der Summe verschiebt sich die Anforderung: Personalkostenplanung wird vom Budget-Werkzeug zum Berichtsfundament. Wer das Datenmodell heute nicht entsprechend granular und konsistent aufsetzt, baut Korrekturschleifen für die nächsten Jahre vor.
Personalkostenplanung im Zusammenspiel mit Personal- und Finanzcontrolling
Personalkostenplanung liefert Planwerte. Sie ist eingebettet in zwei größere Steuerungskreise:
- Personalcontrolling nutzt die Plandaten für Kennzahlen, Reporting und Abweichungsanalysen entlang des Mitarbeiterlebenszyklus.
- Finanzcontrolling integriert die aggregierten Personalkosten in GuV, Liquiditätsplanung, Mittelfristplanung und Konzernkonsolidierung.
Die saubere Übergabe zwischen beiden Disziplinen entscheidet darüber, ob aus Personalplanung eine belastbare Finanzplanung wird – oder ob im Konzern zwei Wahrheiten nebeneinander stehen.
Praxis, typische Fehler und Reifegrad
Praxisbeispiel: von 8 % auf 2 % Planabweichung
Ausgangssituation:
Mittelständisches Industrieunternehmen, rund 1.000 Mitarbeitende an drei Standorten, Personalkosten ca. 65 Mio. € pro Jahr. Planung in dezentralen Excel-Dateien, jährliche Planabweichung im Schnitt 8 %. Das entspricht 5,2 Mio. € unerwartetem Korrekturbedarf.
Herausforderungen:
- unterschiedliche FTE-Definitionen je Bereich
- Tarifrunden und Beförderungen nicht zentral abgebildet
- Sonderzahlungen erst im Forecast Q3 sichtbar
- Personalaufwand und HR-Planung lebten in getrennten Welten
Vorgehen:
- Einheitliche Strukturen für Kostenstellen, Standorte und Funktionsfamilien definieren.
- Zentrale Datenbasis aus Payroll und HCM mit monatlicher Aktualisierung aufbauen.
- Bestand auf Mitarbeiterebene planen, Neueinstellungen auf Stellenebene.
- Drei Szenarien (Baseline, Wachstum, Tarifrunde) parallel führen.
- Quartalsweisen Forecast mit standardisierter Abweichungsanalyse einführen.
Ergebnis nach zwei Planungszyklen:
- Planabweichung von 8 % auf rund 2 % reduziert
- Forecast-Erstellung von vier Wochen auf eine Woche verkürzt
- belastbare Entscheidungsbasis für Gehaltsrunden und Restrukturierung
Das Beispiel ist anonymisiert und verdichtet, illustriert aber den typischen Effekt einer strukturierten Personalkostenplanung im mittelständischen Kontext.
Häufige Fehler in der Personalkostenplanung
Unabhängig von Größe, Branche und Tool-Stack tauchen in der Praxis dieselben Fehlerbilder immer wieder auf. Sieben Muster, die in nahezu jedem Reifegrad-Audit sichtbar werden:
- Definitionen driften. Headcount, FTE und Personalkosten werden in HR, Finance und Fachbereich unterschiedlich definiert. Ohne ein verbindliches Begriffslexikon entstehen in jedem Bericht andere Zahlen.
- Annahmen bleiben implizit. Tariferhöhung, Fluktuation und Bonus-Zielerreichung werden vorausgesetzt, aber nicht dokumentiert. In der Abweichungsanalyse lassen sich Ursachen später nicht mehr eindeutig zuordnen.
- Payroll und HCM laufen mit unterschiedlichen Ständen. Stichtage und Bewegungsdaten driften auseinander; in der Konsolidierung tauchen Beschäftigte doppelt oder gar nicht auf.
- Mengen- und Wertgerüst werden parallel statt sequenziell geplant. In manchen Unternehmen plant HR Köpfe und Finance Euros – beides ohne abgestimmte Annahmenbasis. Im Quartalsbericht stehen zwei Wahrheiten nebeneinander.
- Tarifrunden und Sonderzahlungen werden zu spät sichtbar. Wirkungstermine werden im Forecast nicht zeitanteilig modelliert, sondern erst mit der ersten Auszahlung erkannt – ein vermeidbarer Überraschungseffekt.
- Vakanzen werden als Kostensenkung verbucht. Die kurzfristige Ersparnis durch unbesetzte Stellen wird ausgewiesen, ohne Output-Risiko und Rekrutierungs-Folgekosten gegenzurechnen. Auf dem Papier sieht die Planung gut aus, während der Fachbereich operativ unter Druck gerät.
- Soll-Ist-Abweichungen werden in Summe gezeigt. Eine Abweichung von +3 % sagt nichts über ihre Ursache. Ohne Trennung in Mengen-, Preis-, Mix- und Timing-Effekt bleibt die Analyse Symptomtherapie statt Steuerungsinstrument.
Die sieben Muster sind keine Toolfrage. Software kann sie sichtbar machen und Brüche vermeiden – beheben muss sie Methodik, Datenarchitektur und Governance.
Reifegrad und typische Herausforderungen
Die Reife einer Personalkostenplanung lässt sich in vier Stufen beschreiben. Mit der Reifestufe verschieben sich auch die typischen Schmerzpunkte und damit die wirksamen Gegenmaßnahmen.
- Excel-Chaos: verteilte Dateien, keine gemeinsame Definition für Headcount und FTE, Versionschaos, hoher manueller Aufwand. Annahmen existieren nur in Einzelköpfen.
- Strukturierte Excel-Planung: zentrale Vorlagen, klare Verantwortlichkeiten und einheitliche Definitionen. Limitiert bei Szenarien, Mehrbenutzerbetrieb und der Verzahnung von Mengen- und Wertgerüst.
- Tool-gestützte Planung: dedizierte Planungssoftware mit Mitarbeiter-, Stellen- und Kostenstellenebene, Mehrbenutzerbetrieb und Szenariovergleich. Herausforderungen verlagern sich auf die Anbindung an Vergütungspolitik und Karrierepfade sowie regulatorische Anforderungen aus Entgelttransparenzrichtlinie und CSRD.
- Integrierte HR-Controlling-Plattform: Personalkostenplanung, Vergütungs- und Stellenplanung sowie Reporting in einer Datenbasis, mit Schnittstellen zu Payroll, HCM und Finance. Der Schwerpunkt verschiebt sich auf Datenqualität, Governance und kontinuierliche Methodikpflege.
Branchenübergreifende Markterhebungen zur Planungslandschaft – etwa das BARC-Whitepaper zur Transparenz in der Personalkostenplanung – verorten die Mehrheit der mittelständischen Unternehmen zwischen strukturierter Excel-Planung und tool-gestützter Planung. Der Sprung auf Stufe 4 ist nicht primär eine Tool-Frage, sondern eine Frage der Datenarchitektur und Rollenverteilung. Die typischen Schmerzpunkte – intransparente Annahmen, uneinheitliche Definitionen, Brüche zwischen Payroll, HCM und Planungssystem, hoher manueller Forecast-Aufwand – sind in erster Linie Methoden-, Prozess- und Datenprobleme. Software setzt darauf auf, ersetzt diese Grundlagen jedoch nicht.
Wann Excel genügt – und wann sich eine Planungssoftware lohnt
Excel ist der pragmatische Einstieg: flexibel, vertraut, ohne Anschaffungskosten. Für eine einzelne Planungsrunde mit überschaubarer Stellenzahl und einer planenden Person reicht es oft aus. Mit wachsender Komplexität kippt das Verhältnis – die typischen Grenzen von Excel:
- Versions- und Fehlerrisiko: verknüpfte Mappen, manuelle Formeln und kein nachvollziehbarer Änderungsverlauf.
- Szenarien und Forecast: Was-wäre-wenn-Rechnungen und rollierende Forecasts sind aufwendig und schwer reproduzierbar.
- Mehrbenutzerbetrieb und Workflow: parallele Planung über Kostenstellen, Freigaben und Rechtekonzepte lassen sich kaum sauber abbilden.
- Integration: kein durchgängiger Abgleich mit Payroll-, HCM- und Finanzdaten, dadurch Medienbrüche und doppelte Datenstände.
Eine dedizierte Planungssoftware adressiert genau diese Punkte: eine gemeinsame Datenbasis, Szenarien auf Knopfdruck und ein automatisierter Soll-Ist-Vergleich. Die Faustregel: Sobald mehrere Planende, mehrere Szenarien oder ein regelmäßiger Forecast zusammenkommen, übersteigt der Pflegeaufwand in Excel den Nutzen. Entscheidend ist die Reihenfolge – erst Definitionen, Rollen und Annahmenkatalog stabilisieren, dann das Tool wechseln. Andernfalls verlagert sich das Excel-Chaos nur in eine neue Umgebung.
„Personalkosten sind in vielen Unternehmen der größte Kostenblock und gleichzeitig nur durch gezielte und gesetzeskonforme Maßnahmen anpassbar. Genau deshalb entscheidet die Qualität der Planung darüber, ob ein Unternehmen seine Personalstruktur steuert oder von ihr getrieben wird.“
Andreas Deingruber, Deputy Managing Director & Teamlead Consulting, Software4You